

1 引言
面孔吸引力指的是“目标人物面孔所诱发的积极愉悦的情绪体验并驱使他人产生一定程度的接近意愿”(寇慧 等, 2013)。作为人际交往的起点及“美即是好”的刻板印象载体,面孔吸引力可能引发信任偏好(Brustkern et al., 2021)。
信任是社会资本核心,贯穿人类互动与决策。但在双方缺乏了解时,难以判断对方可信度。研究者使用信任博弈(trust game)考察信任决策的发生机制(Berg et al., 1995):信托人先决定是否投资给受托人(投资比率或金额代表对受托人的信任度),受托人获2~4倍资金后决定是否返还给信托人(返还比率或金额代表对信托人的信任度)。所谓“投我以木桃,报之以琼瑶”,社会规范理论认为,信任基于互惠预期(黄亮 等, 2024)。背叛厌恶理论则强调,个体会为规避背叛所致的负面情绪而减少信任行为(付超 等, 2018)。
既有研究通过信任博弈发现面孔吸引力的“美貌溢价”(beauty premium)效应,即被试更愿与高吸引力面孔的合作者合作(Rostovtseva et al., 2023),但这类研究多局限于单轮决策。针对多次互动(尤其是损失反馈后)的研究较少且结论矛盾:Wilson和Eckel(2006)发现,当高吸引力受托人未达回报预期导致损失时,信托人表现出“美貌惩罚”,且吸引力越高惩罚越重;Shang和Zhang(2025)发现“美貌溢价”具有跨情境稳健性,即便高面孔吸引力受托人未返还资金导致损失,仍能获得后续投资,但受托人返还决策不受信托人吸引力影响,揭示了信任博弈中吸引力效应的角色不对称性。尚俊辰等(2024)构建了一套解释面孔吸引力影响决策的理论体系,即面孔吸引力效应并非恒定,会受博弈情境、被试角色及性别的调节,具有情境依赖性。因此,本研究通过变换博弈角色探索面孔吸引力影响信任决策的边界条件,有重要的理论意义。
除面孔吸引力外,群体身份也在信任决策中扮演关键角色。传统经济学的理性自利假设难以解释内群体偏爱/贬损(Akerlof & Kranton, 2000)。“内群体偏爱”即相比于外群体成员,人们更愿对内群体成员表现出更多的亲社会行为(Tajfel & Turner, 1979)。根据社会认同理论(social identity theory, SIT),个体通过确认群体身份并赋予其相应价值形成群体认同。研究显示,被试为可信面孔和内群体成员投资更多(Shen et al., 2022);在信任博弈中,同伴关系的信任率显著高于对手(Burnham et al., 2000);Ioannou等(2015)的信任博弈发现,先行方对内群体的投资比率高于对外群体的投资比率。根据决策的双系统模型(Krämer, 2014),系统1依托无意识、快速的直觉联想,自动调用经验和情感做出本能反应;系统2则为缓慢的、有意识的理性分析,调动注意力解决问题。本研究认为面孔吸引力由系统1加工,其目标是“在面孔吸引力基础上快速判断对方的可信任性博弈”。群体身份由系统2加工,目标是“基于群体规则计算博弈的收益风险比”。在二者共同驱动(面孔吸引力驱动的快速直觉判断和群体归属驱动的理性判断)下,信任决策伴随直觉与理性的冲突与互补,即双重博弈考量。
当前研究多单独探讨群体身份或面孔吸引力对决策的影响(刘璐 等, 2019; Pandey & Zayas, 2021; Wilson & Eckel, 2006),缺乏二者共同影响决策的实证研究。面孔吸引力感知具有早期、自动化等特点,对其加工可能激活高吸引力面孔的刻板印象,进而削弱内群体偏爱。反之,低吸引力面孔则增强内群体偏爱。因此,本研究基于“双重博弈”视角,结合双系统动态交互过程和多线索交互作用,探讨内群体偏爱的边界条件,为完善信任决策影响因素模型提供实证支持。前人采用最小群体范式(minimal group paradigm, MGP)操纵群体归属,如通过颜色偏好(Ni et al., 2024)、单词搜索任务(Loustau et al., 2024)或人格测试(Wu et al., 2015)等形成有效社会分类或分组。Shang和Zhong(2025)以人格测试划分群体,发现群体身份与面孔吸引力独立影响决策,但群体身份操纵过于简化(仅划分两组且无对照组),生态效度低。本研究参照前人以未知群体为基线的做法(Loustau et al., 2024; Vermue et al., 2019),探讨加入未知群体能否揭示面孔吸引力和群体身份的交互作用,并明晰群体偏爱的方向与趋势。
综上,本研究引入多阶段−有反馈机制,考察面孔吸引力和群体身份对信任决策的动态影响。实验1聚焦信托人决策:在Shang和Zhong(2025)基于人格测试操纵内外群体基础上,新增未知群体以提升生态效度。信托人面对不同群体(高/低吸引力面孔)的受托人决定投资金额,并在获知反馈(收益或损失)后决定是否继续投资。实验2聚焦受托人决策:受托人预测不同群体(高/低吸引力面孔)信托人的投资额,获投后决定返还与否。为强化吸引力效应并排除性别干扰(Shang & Zhang, 2024),本研究采用与Shang和Zhong(2025)一致的女性被试与男性面孔材料以提升结果可比性。
本研究提出以下假设。假设1:被试作为信托人,在获得反馈前或得到收益反馈后,对高吸引力面孔的受托人投资比率更高(美貌溢价),对内群体受托人投资比率更高(内群体偏爱)。假设2(探索性假设):被试作为信托人遭受损失后,高吸引力面孔激活的大脑奖赏回路可能抵消损失厌恶,内群体身份引起的正向期待也可能被损失厌恶抵消,导致再投资决策时,面孔吸引力与群体身份效应可能均中性化(既无溢价/偏爱,也无惩罚/贬损)。假设3(探索性假设):被试作为受托人时,预测高面孔吸引力信托人的投资比率高于其他条件(美貌溢价),预测内群体信托人的投资比率高于其他条件(内群体偏爱)。假设4(探索性假设):被试作为受托人获投资后,其返还决策不受面孔吸引力和群体身份影响。假设5:面孔吸引力和群体身份在信托人决策中可能产生交互作用,而受托人决策中无交互作用,因为信托人需考虑更多信息。
2 实验1:面孔吸引力和群体身份对信托人决策的影响
2.1 被试
经G*Power估算(统计检验力0.95,效应量0.25,测量数4),至少需36人。共招募女性被试55名(M年龄=22.02岁, SD=2.36)。所有被试均身心健康,听力、视力或矫正视力正常,无色弱色盲,且未参加过类似实验。本研究经东南大学心理学教研室伦理委员会批准,所有被试实验前签署知情同意书,实验结束后获得报酬。
2.2 实验仪器及材料
实验程序由E-Prime3.0编制,在ThinkPad T14笔记本电脑上呈现,被试坐在距屏幕约55 cm处,佩戴耳塞进行实验。
面孔刺激选自SCUT-FBP5500 Dataset(Liang et al., 2018),CAS-PEAL-R1 Face Database(Gao et al., 2008),CUHK Face Sketch Database(Wang & Tang, 2009)及辽宁师范大学自拍表情库中的278张男性中性表情(Shang & Zhang, 2024)。经Adobe Photoshop裁去图片中的衣物饰品以排除干扰。Shang和Zhang招募了52名被试(26名女生, M年龄=21.25岁, SD=2.13),通过9点量表评定面孔吸引力(1=吸引力非常低, 9=吸引力非常高)和可信度(1=非常不可信, 9=非常可信)。根据被试对面孔吸引力评分的均值,排序后筛选出高、低吸引力男性面孔各48张用于正式实验(描述性统计见表1),高、低吸引力男性面孔各12张用于练习阶段。对96张正式实验面孔的吸引力评分做两因素方差分析,结果显示,吸引力的主效应显著,F(1, 90)=934.48,p<0.001$ ,\eta _{\mathrm{p}}^{2} $ =0.91;群体身份的主效应及二者交互作用不显著,Fs≤0.40,ps>0.05。独立样本t检验表明,高吸引力面孔(M=4.85, SD=0.71)与低吸引力面孔(M=4.73, SD=0.52)的可信度评分无显著差异,t(94)=0.94,p=0.352。
表1 正式实验中96张面孔吸引力的评分均值与标准差(M±SD) |
| 内群体 | 外群体 | 未知群体 | |
| 高吸引力 | 5.79±0.58 | 5.82±0.50 | 5.81±0.47 |
| 低吸引力 | 3.07±0.39 | 2.91±0.35 | 3.04±0.36 |
2.3 实验设计及流程
采用2(面孔吸引力:高、低)×3(群体身份:内、外、未知)被试内实验设计。因变量为初投资比率、再投资比率及金额(Shang & Zhang, 2024; Wilson & Eckel, 2006)。实验改编自Jaeger等(2022)及Wilson和Eckel(2006)的研究,被试作为信托人参与信任博弈。实验前,被试在线填写40道题目的人格问卷(Wu et al., 2015),该问卷改编自艾森克人格问卷(Eysenck & Eysenck, 1975),以“是/否”作答。被试提交后,即时反馈其为“红色”或“蓝色”人格,并据此划分到“红色人格组”或“蓝色人格组”(各占一半)。该环节实为虚假测试,分组完全随机,与作答结果无关。设计此环节是通过看似合理的人格分类场景增强群体划分的表面逻辑,降低被试对随机分组的怀疑,确保“群体归属操纵”有效。
被试到实验室后签署面孔采集协议,告知其将先后担任信托人与受托人(实际仅作为信托人)。根据人格测试结果为被试佩戴对应组别颜色的手环,电脑屏幕右侧贴同色标签以强化群体归属。随后请被试用手机自拍正面无表情照片,并说明实验结束后需提交照片给实验者,照片将呈现给后续实验被试,实际并未让被试发送。正式实验前,被试需以受托人身份填写返还决策问卷,告知其照片和问卷答案将作为受托人材料呈现给后续被试,以提升实验情境真实性。
正式实验开始,被试有120个可投资代币。为增加真实性,告知被试代币数会随其投资行为和受托人返还而变化积累。代币数越多,报酬越高。受托人为预先采集了面孔和返还决策的当地高校学生。为设置对照组,告知被试部分受托人因招募匆忙未完成人格测试就参加实验,因此人格未知。每轮博弈开始,屏幕中央呈现注视点500 ms,随后受托人面孔和人格(以面孔背景色代表:红色人格、蓝色人格、绿色未知人格)同时呈现2000 ms,由此将受托人划分为内/外/未知群体。然后被试选择投资金额(0、0.4、0.8、1.2)。金额设置依据实验试次数确定,确保被试即便每一试次均选最高投资额,实验结束时仍有足够代币可用。投资选择界面呈现2000 ms。若选择投资,实验者将投资金额翻3倍后给受托人,600~1000 ms随机空屏后,呈现受托人反馈(全部保留/返还一半)2000 ms。然后,被试想象再次遇到该受托人时的投资金额后进入下一轮(见图1)。正式实验共96个试次(收益和损失反馈各48次)。每张面孔出现1次且顺序随机,每24个试次休息一次,可休息3次。正式实验前,被试需完成24个练习试次(刺激与正式实验的不重复)确保理解实验任务。实验结束后,所有被试均报告未猜到实验目的且均相信游戏的真实性。
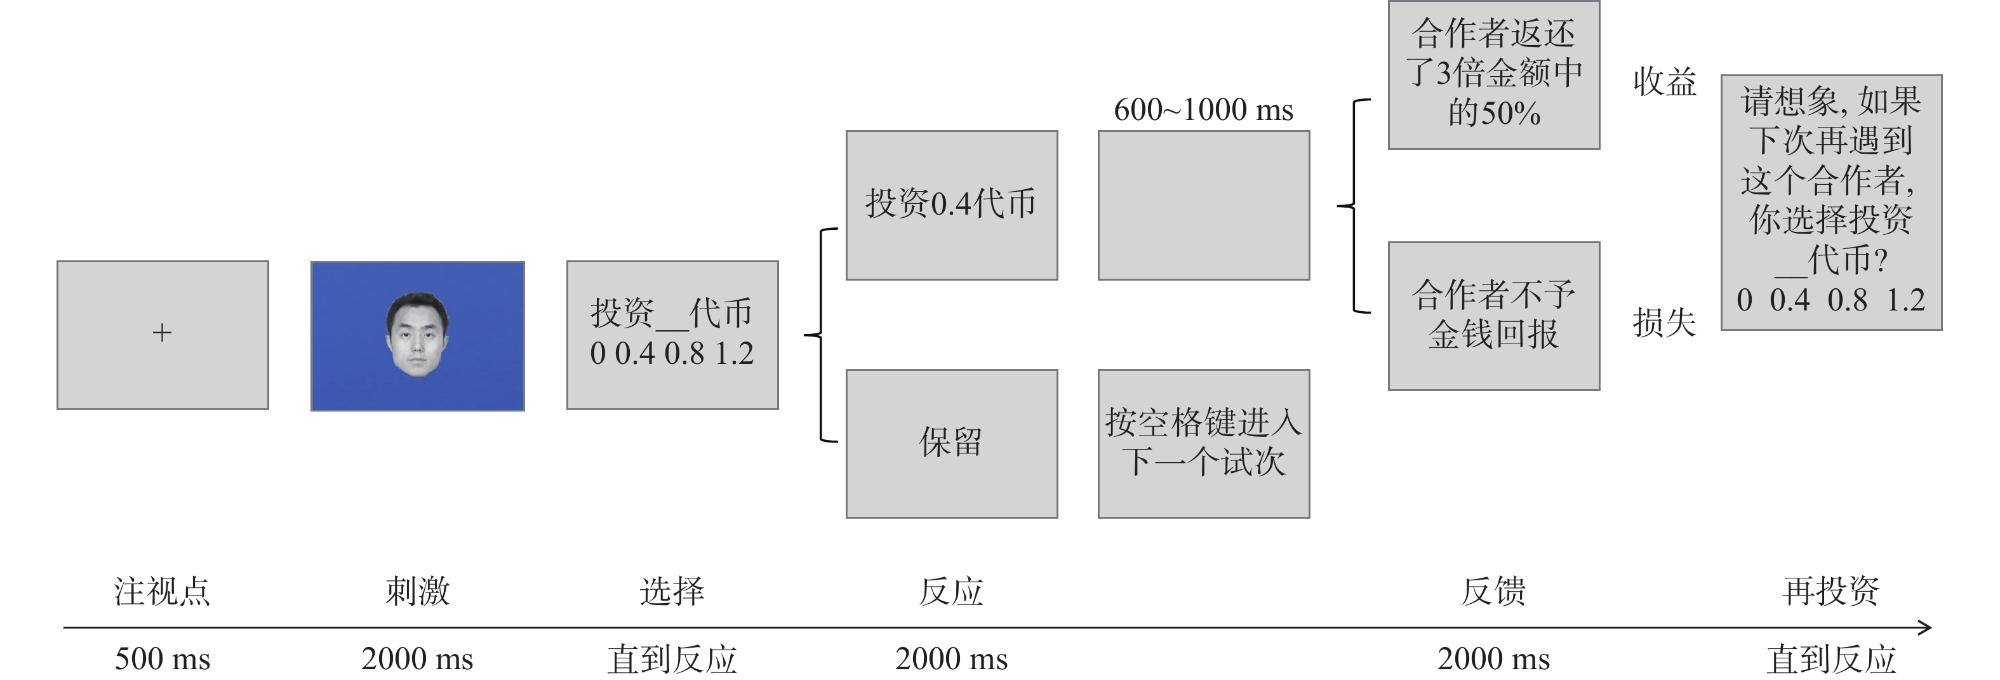
正式实验后,被试对正式实验中面孔的吸引力进行7点评分(1代表最低,4代表中等,7代表最高)。
2.4 结果
对因变量进行2(面孔吸引力:高、低)×3(群体身份:内、外、未知)重复测量方差分析。不满足球形检验用Greenhouse-Geisser方法校正。描述性统计结果见表2。
表2 实验1中被试在各条件下的初投资比率、再投资比率及金额的均值与标准差(M±SD)(n=55) |
| 初投资比率 | 再投资比率(收益反馈) | 再投资比率(损失反馈) | 再投资金额(收益反馈) | 再投资金额(损失反馈) | |
| 高面孔吸引力−内群体 | 0.88±0.20 | 0.97±0.11 | 0.12±0.25 | 1.04±0.20 | 0.63±0.27 |
| 高面孔吸引力−外群体 | 0.84±0.22 | 0.97±0.10 | 0.10±0.23 | 0.97±0.23 | 0.60±0.17 |
| 高面孔吸引力−未知群体 | 0.86±0.17 | 0.98±0.07 | 0.11±0.20 | 0.99±0.21 | 0.53±0.14 |
| 低面孔吸引力−内群体 | 0.76±0.25 | 0.97±0.08 | 0.13±0.26 | 0.98±0.25 | 0.61±0.35 |
| 低面孔吸引力−外群体 | 0.64±0.32 | 0.98±0.06 | 0.08±0.19 | 0.87±0.32 | 0.55±0.17 |
| 低面孔吸引力−未知群体 | 0.66±0.29 | 0.97±0.11 | 0.08±0.21 | 0.94±0.27 | 0.60±0.23 |
2.4.1 面孔吸引力的操纵有效性检验
对面孔吸引力后测分数进行独立样本t检验,结果显示,高吸引力面孔的评分(M=4.27, SD=1.07)显著高于低吸引力面孔的评分(M=2.03, SD=0.80),t(108)=12.45,p<0.001,95%CI=[1.88, 2.60]。结果证明与预选材料评分差异趋势一致,刺激操纵有效。
2.4.2 初投资比率
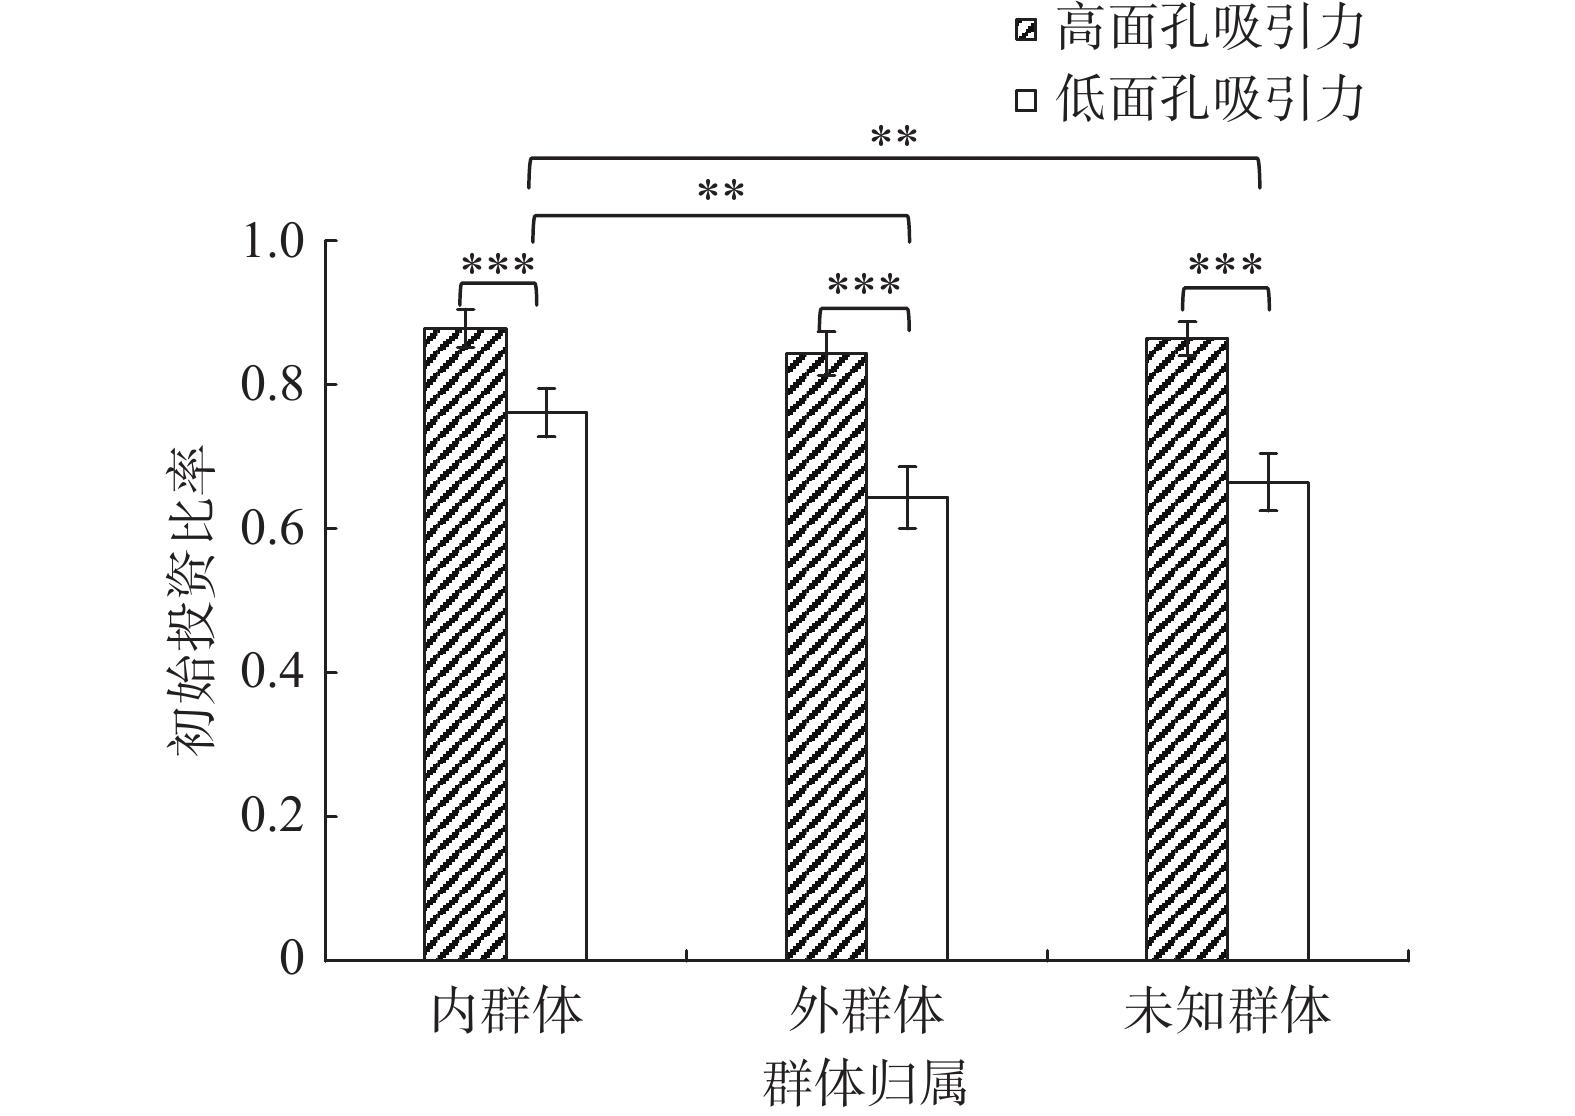
面孔吸引力的主效应显著,F(1, 54)=60.19,p<0.001,$ \eta _{\mathrm{p}}^{2} $ =0.53。相较于低面孔吸引力受托人(M=0.69, SE=0.04),被试向高面孔吸引力受托人投资更多(M=0.86, SE=0.02)。群体身份的主效应显著,F(2, 83)=4.46,p=0.022,$ \eta _{\mathrm{p}}^{2} $ =0.08。被试为内群体(M=0.82, SE=0.03)投资最多,其次是未知群体(M=0.76, SE=0.03),为外群体(M=0.74, SE=0.03)投资最少。面孔吸引力和群体身份的交互作用显著(见图2),F(2, 83)=7.08,p=0.003,$ \eta _{\mathrm{p}}^{2} $ =0.12。简单效应分析发现,无论在内/外/未知群体条件下,高面孔吸引力的人都比低面孔吸引力的人获更多投资,p<0.001;在低面孔吸引力条件下,内群体(M=0.76, SE=0.03)比外群体(M=0.64, SE=0.04)获更多投资,p=0.004;内群体(M=0.76, SE=0.03)比未知群体(M=0.66, SE=0.04)获更多投资,p=0.001。其余交互作用均不显著,Fs≤0.68,ps>0.05。以上结果支持“美貌溢价”和“内群体偏爱”效应,揭示了交互作用。
2.4.3 再投资比率
对同意投资的试次进一步分析,并分别对收益和损失反馈试次做方差分析:收益反馈条件下,所有主效应及交互作用均不显著,Fs≤1.76,ps>0.05。损失反馈条件下,所有主效应及交互作用均不显著,Fs≤2.58,ps>0.05。或许是实验设置3/4选项都为投资条件,引发了天花板效应和地板效应,表2可佐证该推断。
2.4.4 再投资金额
剔除再投资阶段被试未投资的试次后,分别对收益和损失反馈试次的再投资金额做方差分析。
收益反馈条件下,面孔吸引力的主效应显著,F(1, 54)=7.79,p=0.007,$ \eta _{\mathrm{p}}^{2} $ =0.13。被试为高面孔吸引力受托人(M=1.00, SE=0.03)比低面孔吸引力受托人再投资更多(M=0.93, SE=0.03)。群体身份的主效应显著,F(2, 97)=11.83,p<0.001,$ \eta _{\mathrm{p}}^{2} $ =0.18。被试为内群体再投资的金额(M=1.01, SE=0.03)显著高于外群体(M=0.92, SE=0.03),p<0.001,显著高于未知群体(M=0.96, SE=0.03),p=0.003;为未知群体再投资的金额显著高于外群体,p=0.032。面孔吸引力和群体身份的交互作用不显著,F(2, 85)=1.61,p=0.209,$ \eta _{\mathrm{p}}^{2} $ =0.03。损失反馈条件下,所有主效应和交互作用都不显著,Fs≤0.65,ps>0.05。结果表明,在受托人对投资给予返还后,信托人再投资的决策模式仍表现出“美貌溢价”。与外群体相比,收益反馈增强了被试对未知群体的信任,从而愿意再次投资更多金额。
实验1从信托人角度部分验证了假设1、假设2、假设5,但现实中个体并非总处于单一角色,当博弈角色转换时上述效应是否变化需进一步验证。
3 实验2:面孔吸引力和群体身份对受托人决策的影响
3.1 被试
同实验1,经G*Power估算,至少需36人。共招募女性被试54名(M年龄=22.11岁, SD=2.53)。所有被试均身心健康,听力、视力或矫正视力正常,无色弱色盲,且未参加过类似实验。
3.2 实验仪器及材料
同实验1。
3.3 实验设计及流程
采用2(面孔吸引力:高、低)×3(群体身份:内、外、未知)被试内实验设计。因变量为预测投资比率和回报比率(Shang & Zhang, 2024)。实验改编自Jaeger等(2022)及Wilson和Eckel(2006),被试作为受托人参与信任博弈。
实验流程类似实验1。不同的是,被试需完成受托人任务,并以信托人身份填写问卷。实验前告知被试代币数随信托人投资和自身回报变化积累。代币数越多,报酬越高;信托人为预先采集了面孔和投资决定的当地高校学生。为设置对照组,告知被试部分信托人因招募匆忙未完成人格测试就参加实验,因此人格未知。正式实验前,被试需完成24个练习试次(刺激与正式实验的不重复)确保理解实验任务。
每轮博弈开始,屏幕中央呈现注视点500 ms,随后信托人面孔和人格(以面孔背景色代表:红色人格、蓝色人格、绿色未知人格)同时呈现2000 ms,由此将信托人划分为内/外/未知群体。然后被试预测信托人的投资金额(0、0.4、0.8、1.2),预测正确奖励1代币。预测后,信托人实际投资选择呈现2000 ms。若被试获投资,则将信托人投资金额翻3倍后给被试,600~1000 ms随机空屏后,被试有权选择全部保留或返还一半给信托人,随后进入下一轮。若未获投资则直接进入下一轮(见图3)。正式实验共96个试次(信托人投资0、0.4、0.8、1.2各24次)。每张面孔出现1次,顺序随机,每24个试次休息一次,可休息3次。实验结束后,所有被试均报告未猜到实验目的且相信游戏的真实性。
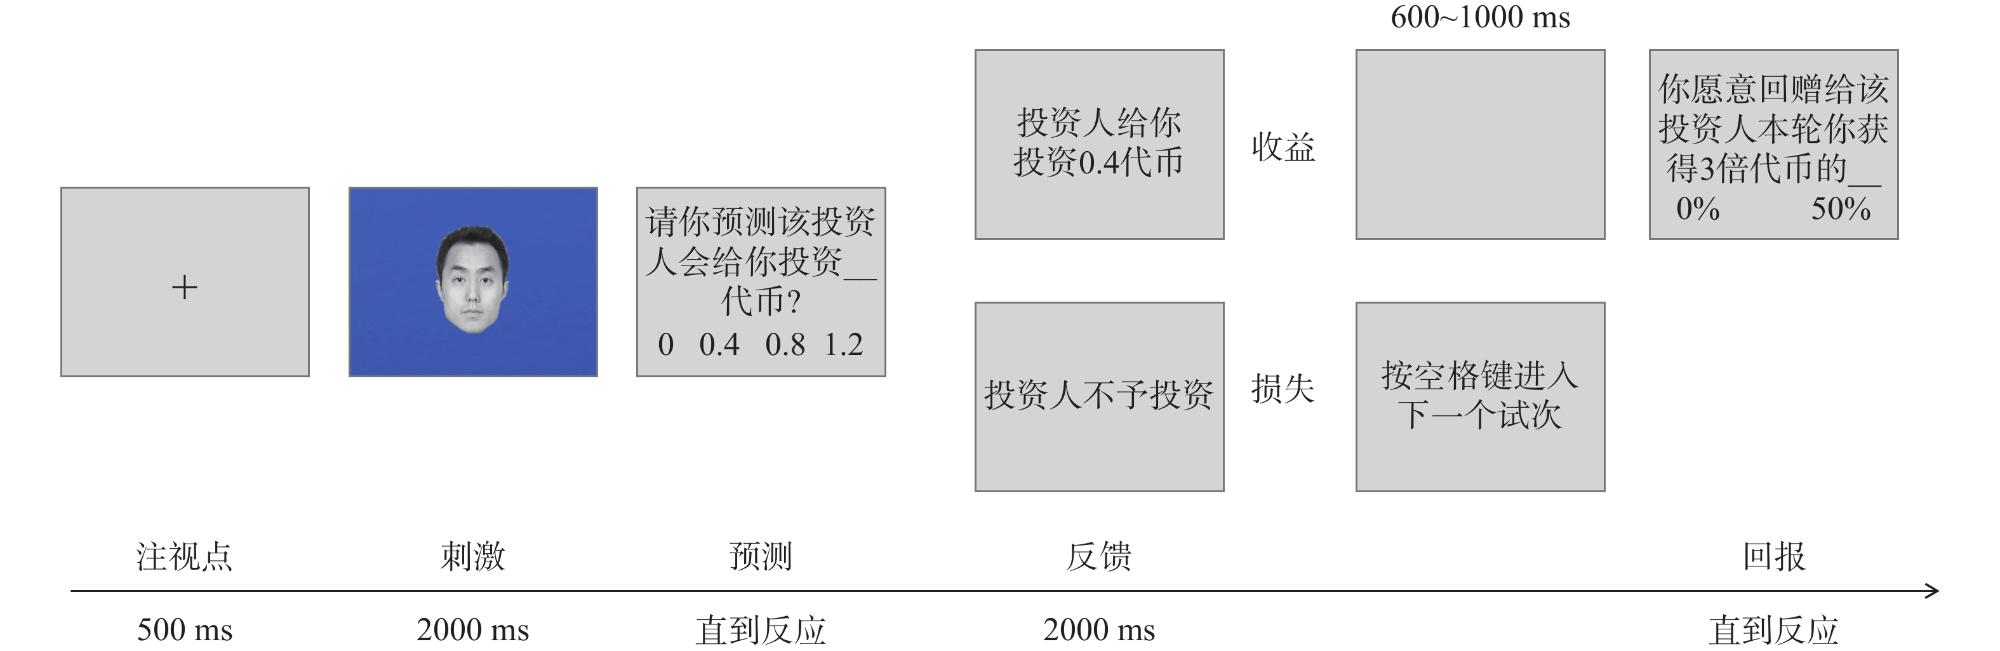


正式实验后,被试对正式实验中面孔的吸引力进行7点评分(1代表最低,4代表中等,7代表最高)。
3.4 结果
对因变量进行2(面孔吸引力:高、低)×3(群体身份:内、外、未知)重复测量方差分析。不满足球形检验用Greenhouse-Geisser方法校正。描述性统计结果见表3。
表3 实验2中被试在各条件下的预测投资比率和回报比率的均值与标准差(M±SD)(n=54) |
| 预测投资比率 | 回报比率 (预测正确) | 回报比率 (预测错误) | |
| 高面孔吸引力−内群体 | 0.94±0.10 | 0.69±0.38 | 0.68±0.35 |
| 高面孔吸引力−外群体 | 0.92±0.11 | 0.73±0.36 | 0.63±0.35 |
| 高面孔吸引力−未知群体 | 0.91±0.11 | 0.74±0.37 | 0.66±0.32 |
| 低面孔吸引力−内群体 | 0.83±0.18 | 0.72±0.39 | 0.70±0.32 |
| 低面孔吸引力−外群体 | 0.82±0.16 | 0.72±0.36 | 0.63±0.34 |
| 低面孔吸引力−未知群体 | 0.82±0.15 | 0.70±0.37 | 0.69±0.35 |
3.4.1 面孔吸引力的操纵有效性检验
对面孔吸引力后测分数进行独立样本t检验,结果显示,高吸引力面孔的评分(M=4.22, SD=1.15)显著高于低吸引力面孔的评分(M=2.06, SD=0.81),t(95)=11.30,p<0.001,95%CI=[1.78, 2.54]。结果证明与预选材料评分差异趋势相符。
3.4.2 预测投资比率
面孔吸引力的主效应显著,F(1, 53)=43.70,p<0.001,$ \eta _{\mathrm{p}}^{2} $ =0.45。被试预测高面孔吸引力信托人(M=0.92, SE=0.01)比低面孔吸引力信托人投资更多(M=0.83, SE=0.02)。群体身份的主效应和二者交互作用不显著,Fs≤0.80,ps>0.05。表明受托人在无金融主动权的情况下,对高面孔吸引力信托人期待更高,认为其更可能向自己投资。
3.4.3 回报比率
在获投资后,将实验试次分为预测正确和错误两组分析被试的返还决策。结果发现:预测正确时,所有主效应及交互作用均不显著,Fs≤0.57,ps>0.05。预测错误时,上述效应也均不显著,Fs≤2.87,ps>0.05。表明受托人获得投资、掌握金融主动权后,便不再依据面孔和群体身份线索决定是否给予信托人回报。
4 讨论
4.1 信任博弈中“美貌溢价”的不对称性
被试作为信托人更愿为高吸引力受托人投资,即“美貌溢价”效应(尚俊辰 等, 2024; Li et al., 2025)。但再投资决策中,吸引力效应仅存在于收益反馈下,支持假设1。这与Shang和Zhang(2025)“未获高吸引力同伴的回报仍会投资”不同。本研究认为收益反馈下审美与经济双重奖赏提升了投资意愿,而损失反馈因“美貌欺骗”触发消极情绪并归于失信,削弱了吸引力作用,支持假设2。作为受托人,被试预期高吸引力信托人更可能投资,与Wilson和Eckel(2006)研究一致,符合“美即是好”的刻板印象(Peng et al., 2020),支持假设3。但被试获投资后,吸引力效应消失了,这与最后通牒博弈(Ma et al., 2022)和信任博弈(Shang & Zhang, 2025)研究中被试角色变换得出的结论类似,支持假设4。
综上,信托人因承担风险而依赖高吸引力线索进行风险评估;受托人虽以吸引力为启发式预测对方投资可能性(尚俊辰 等, 2024),但获投资后决策风险低,削弱了吸引力效应。
4.2 信托人决策中群体效应的双阶段作用
被试对内群体受托人的初投资比率及收益反馈下的再投资金额显著高于外群体和未知群体,支持假设1,印证了SIT理论的“内群体偏爱”现象,表明内群体身份激活了更强的信任(Tang & Gong, 2024)。来自内群体的收益返还被视为群体内互惠,促进了后续投资。而外群体与未知群体的收益易被归为运气等外部因素,而非内在可信特质(Woitzel et al., 2024)。损失反馈打破了被试对内群体的可信预设,触发认知重评并削弱群体身份依赖,导致群体效应消失,支持假设2。这可用双系统理论解释(Krämer, 2014):收益反馈验证预期时,系统1自动线索加工驱动快速决策;损失反馈违背预期时,系统2启动控制加工计算风险,降低社会线索的影响比重,这可能是损失情境下无群体效应的原因。在收益反馈后被试同意再投资的金额上,未知群体介于内、外群体之间,这与相关研究一致(Loustau et al., 2024; Vermue et al., 2019)。外群体与未知群体获初始投资可能性差异不显著,可能是缺乏群体身份信息时的决策转向风险感知,对未知群体同样持疑。值得注意的是,三个群体获得再投资金额呈梯度递减,可能源于信息动态积累:初期决策信息有限导致风险评估趋同,后续反馈驱动信任重评,使未知群体成为基线信任参照。
4.3 信任决策中群体身份效应的角色依赖性
被试作为受托人时未发现群体效应,假设3部分不成立,假设4成立,揭示内群体偏爱的脆弱性与群体身份影响的不对称性。信托人依据群体身份评估合作风险,而受托人更侧重自身收益,弱化群体规范的影响。此外,认知资源有限性理论(车敬上 等, 2019)提示,吸引力线索或挤占群体身份线索加工资源,导致受托人预测投资时未受群体身份影响。
实验1发现,面孔吸引力与群体身份对初投资比率的影响存在潜在冲突,内群体偏爱仅出现在低面孔吸引力条件:内群体获投资显著高于外群体与未知群体,支持SIT(Tajfel & Turner, 1979)。低吸引力引发负面评价(Griffin & Langlois, 2006),外群体身份会放大负面感知,形成双重贬损。反观内群体成员,即便面孔吸引力低,信托人仍会因社会认同需求维持高信任,为其投资比率显著高于其他群体。这表明面孔吸引力对内群体偏爱有调节作用,印证了群体身份−面孔吸引力在信任决策中的双重博弈。在高面孔吸引力条件下,“光环效应”泛化出积极感知凌驾于群体身份影响之上,且吸引力触发直觉判断导致被试决策偏离理性,未能观察到群体效应。实验2未发现交互作用,支持假设5。
4.4 研究局限与未来展望
本研究存在以下局限:一是生态效度弱。实验前虽采集被试照片和决策提升场景真实性,但难以完全模拟真实场景,真实情境可能出现美貌惩罚(尚俊辰 等, 2024)。二是样本性别单一。仅考察男性面孔及群体身份对女性决策的影响,结论推广受限,未来需纳入不同性别面孔与被试验证性别交互效应。三是文化背景单一。样本仅来自中国集体主义文化背景,可能强化内群体偏爱,后续需跨文化比较验证。四是未检验群体身份操纵效果。渠亚明等(2025)的研究询问被试“你与接收者群体身份是否相同”,但本研究并未设计群体身份操纵检验。尽管本研究事后访谈显示所有被试均理解实验任务,且实验1中49名被试,实验2中42名被试提及依群体归属决策,可见多数被试相信群体操纵,但未来仍需通过规范程序验证结论。
5 结论
无论作为信托人还是受托人,被试均更优待高面孔吸引力合作者。无论当前决策是初投资还是再投资,信托人均更优待内群体受托人。吸引力与群体身份的效应因博弈情境和角色而异。